- 弥生の製品・サービス
- 業務効率化
【令和8年版】押さえておきたい年末調整の変更点と、令和9年からの実務(年末調整書き方ガイド付)
2026.11.11
年末調整とは、役員や従業員(以下、従業員)の毎月の給与や賞与(以下、給与等)から源泉徴収した所得税額の年間合計額(源泉徴収税額)と、本来納めるべき年間の所得税額との差額を精算する手続きです。毎月の給与等の源泉徴収税額は概算の金額であるため、年末調整で一 人ひとりの正確な税額を確定させる必要があります。
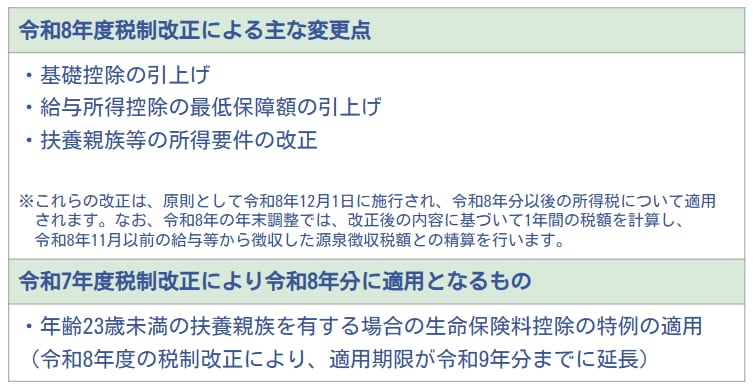
令和8年度税制改正により、所得税の基礎控除額と給与所得控除の最低保障額が引き上げられるほか、扶養親族等の所得要件も改正されます。なお、これらの改正は令和8年12月1日に施行され、令和8年分の年末調整から適用されます。
今回の記事では、令和8年分の年末調整の変更点と、令和9年からの実務について解説します。
【労務業務に特化したAI】弥生のいつでも労務相談AI

目次
年末調整の対象となる人
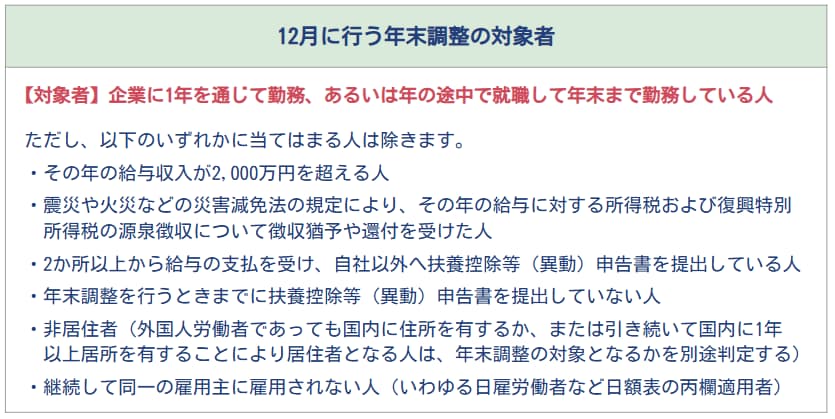
年末調整は、原則として「給与所得者の扶養控除等(異動)申告書」を提出している従業員を対象に行います。ただし、主たる給与の収入金額が2,000万円を超える人など、一定の要件に該当する人は対象になりません。
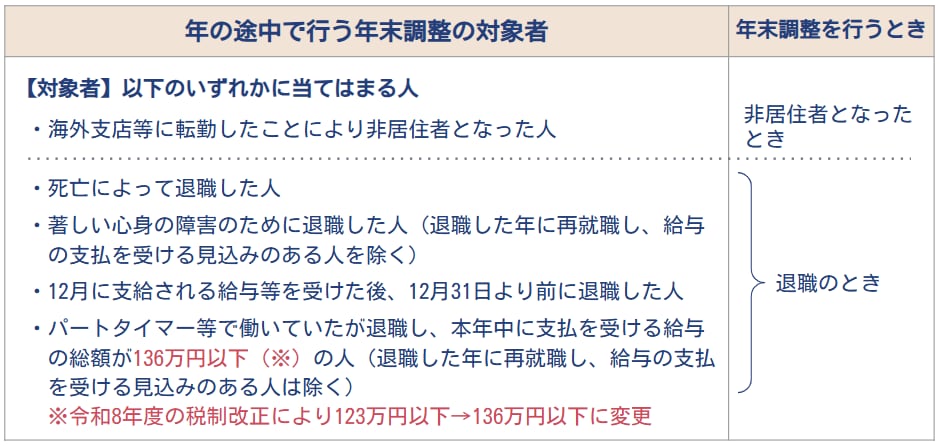
年の中途で退職した人のうち、死亡による退職者や、著しい心身の障害のため本年中の再就職が見込まれない退職者などは年末調整の対象になります。あわせて、いわゆるパート・アルバイトとして働いている人などが退職した場合で、本年中に支払を受ける給与の総額が136万円以下である人も対象です。この基準は、令和8年度税制改正によって123万円以下から136万円以下に変わっています。令和8年12月1日以後に行う年末調整で対象者を判定する際は、判定基準の金額を昨年のまま運用しないよう注意が必要です。
なお、令和8年11月30日以前に年末調整を行った退職者等の取扱いについては、後述の「令和8年11月以前に行った年末調整について」をご確認ください。
令和8年分年末調整のポイント(昨年からの変更点)
令和8年度税制改正による、主な改正点は以下のとおりです。
1. 基礎控除の引上げ
合計所得金額が2,350万円以下の人については、所得税法上の基礎控除額(本則)が58万円から62万円に引き上げられました。さらに、合計所得金額が655万円以下の人については、所得金額に応じて特例による加算が適用されます。この特例による加算額を加えた基礎控除額は以下のとおりです。
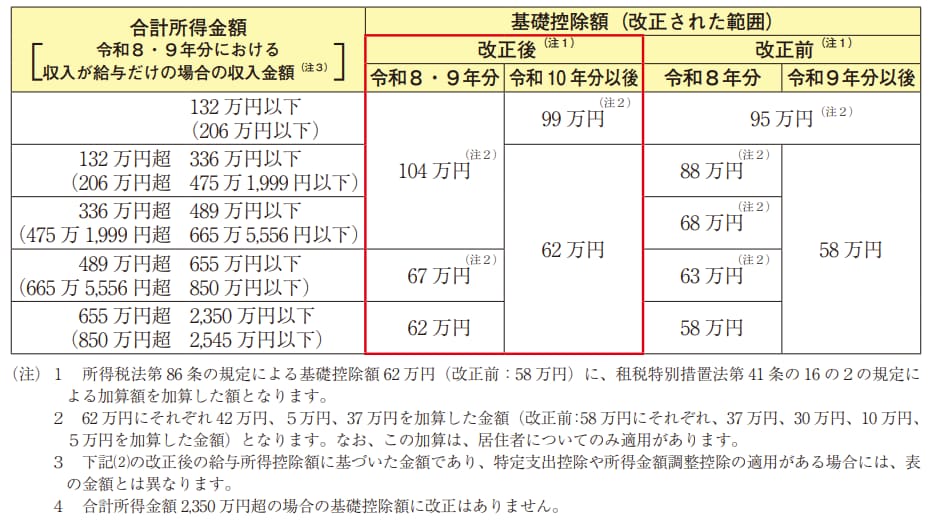
(出典)国税庁『令和8年分 年末調整のしかた』P3(一部抜粋して掲載)
合計所得金額2,350万円超の場合の基礎控除額に改正はありません。なお、今回改正がなかった合計所得金額2,350万円超を含めた令和8年分の基礎控除額は以下のとおりです。
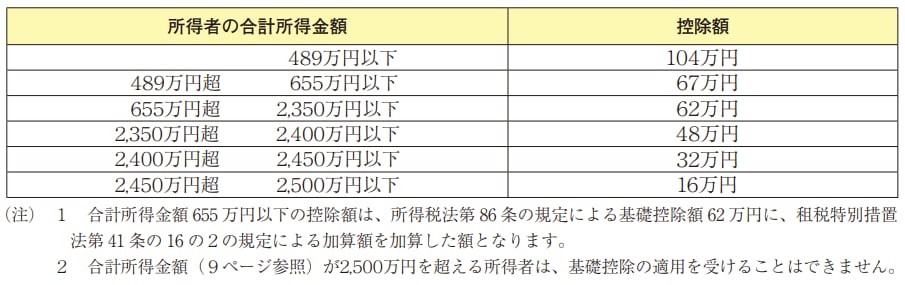
(出典)国税庁『令和8年分 年末調整のしかた』P56(一部抜粋して掲載)
2. 給与所得控除の最低保障額の引上げ
給与所得控除の最低保障額が65万円から74万円に引き上げられました。引上げ後の金額は以下のとおりです。
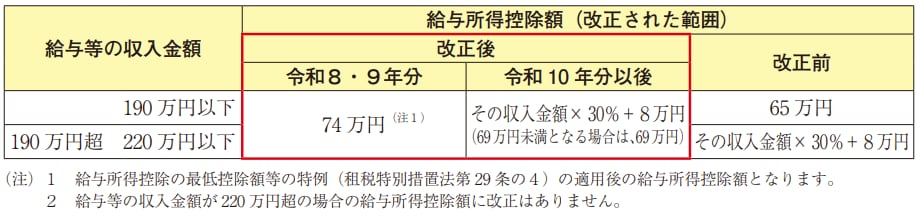
(出典)国税庁『令和8年分 年末調整のしかた』P3(一部抜粋して掲載)
この引上げに伴い、令和8年分以後の「年末調整等のための給与所得控除後の給与等の金額の表」が改正されています。
なお、これらの改正にかかわらず、令和8年・9年分の給与等の収入金額が69万1,000円以上220万円未満である場合、その給与等に係る給与所得の金額については以下の金額とすることとされています。
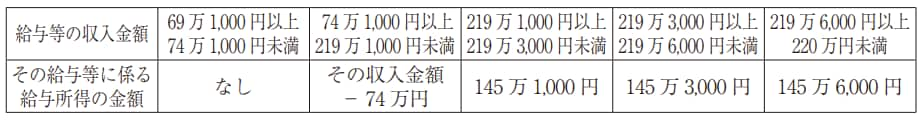
(出典)国税庁『令和8年分 年末調整のしかた』P3(一部抜粋して掲載)
3. 扶養親族等の所得要件の改正
基礎控除の引上げに伴い、扶養控除等の対象となる扶養親族等の所得要件も改正されました。
扶養親族・同一生計配偶者・ひとり親の生計を一にする子については、所得要件が58万円以下から62万円以下(給与収入のみの場合は123万円以下から136万円以下)に変わっています。特定親族や配偶者特別控除の対象となる配偶者、勤労学生についても、それぞれ所得要件が引き上げられました。
あわせて、家内労働者等の事業所得等の所得計算の特例における必要経費の最低保障額も、65万円から69万円に引き上げられています。
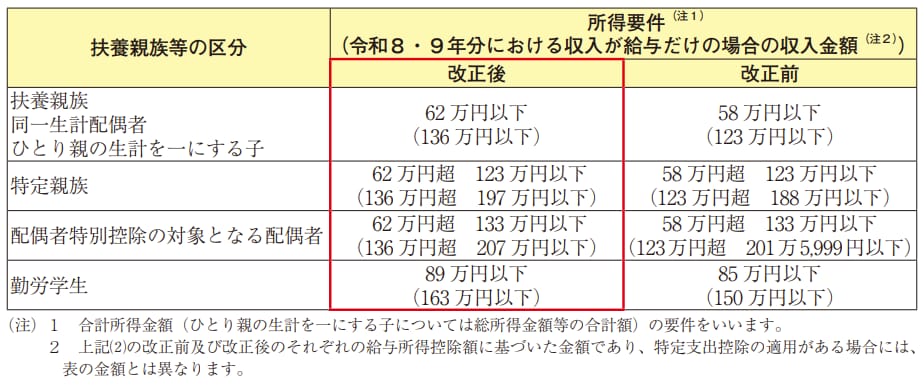
(出典)国税庁『令和8年分 年末調整のしかた』P4(一部抜粋して掲載)
年末調整での配偶者控除・配偶者特別控除・特定親族特別控除額は以下のとおりです。
【配偶者控除・配偶者特別控除額】
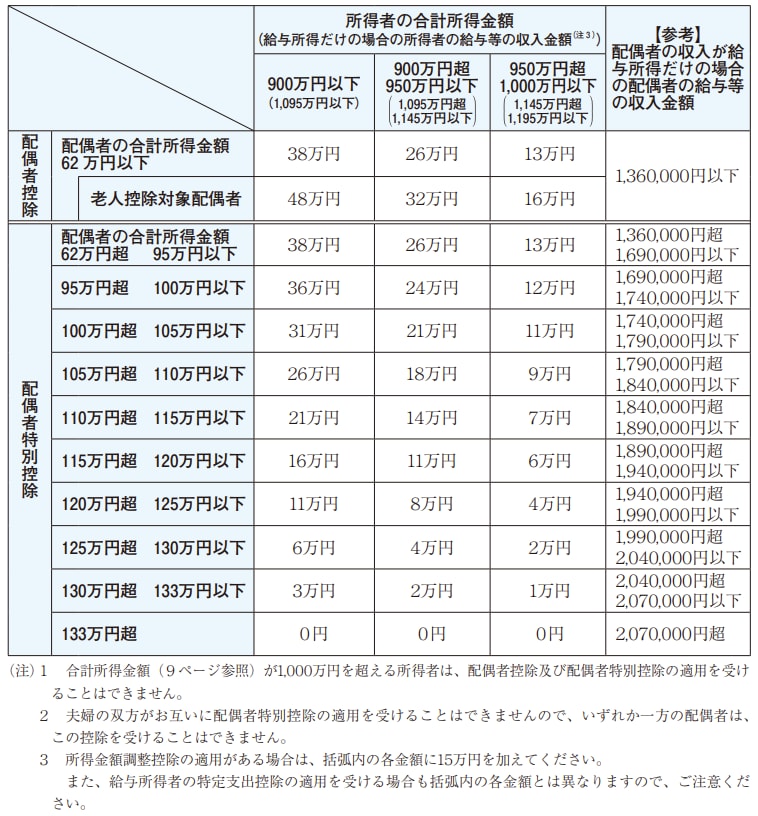
(出典)国税庁『令和8年分 年末調整のしかた』P55(一部抜粋して掲載)
【特定親族特別控除額】
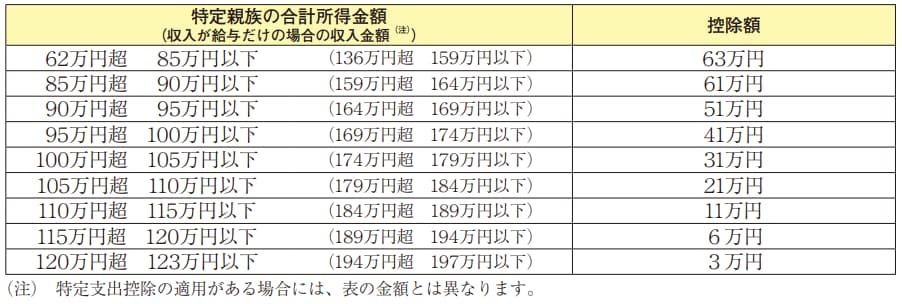
(出典)国税庁『令和8年分 年末調整のしかた』P56(一部抜粋して掲載)
4. 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
【新生命保険料に係る一般生命保険料控除の控除額の計算方法】
年齢23歳未満(0~22歳)の扶養親族を有する場合、令和8年・9年分の新生命保険料に係る一 般生命保険料控除の控除額が、以下のとおりに計算されることになりました。
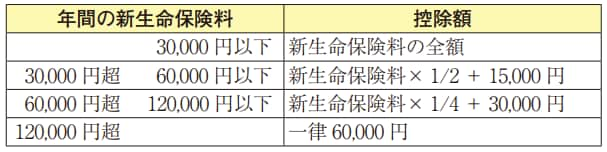
(出典)国税庁『令和8年分 年末調整のしかた』P4(一部抜粋して掲載)
ここでいう「年齢23歳未満」とは、令和8年12月31日時点の年齢を指し、具体的には平成16年(2004年)1月2日以後生まれの人が対象となります(平成16年1月1日以前生まれの人は対象外)。
【一般生命保険料控除の適用限度額が4万円から6万円に引上げ】
旧生命保険料および前述の特例の適用がある新生命保険料を支払った場合、令和8年・9年分の一般生命保険料控除の適用限度額が、4万円から6万円に引き上げられました。一般生命保険料控除・介護医療保険料控除・個人年金保険料控除の合計適用限度額は、改正前と同様に12万円です。
なお、同一世帯の夫婦がともに年齢23歳未満の扶養親族(子ども)を有する場合、扶養控除とは異なり、その扶養親族が1人であっても夫婦それぞれがこの特例の適用を受けることができます(夫婦双方が最大6万円の控除を受けられます)。
また、実務上の留意点としては、本特例の適用を受ける場合は源泉徴収票の「摘要」欄に「租税特別措置法 第41条の15の5第1項適用」等の記載が必要になります。
【労務業務に特化したAI】弥生のいつでも労務相談AI 【年末調整業務をかんたん&スムーズに!】弥生給与 Next年末調整の実務
ここでは、年末調整書類の配布から年調年税額の計算までの手順をみていきます。
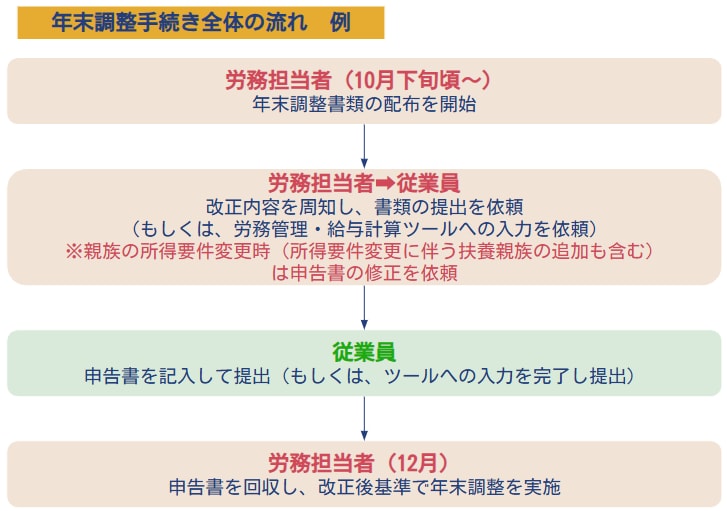
1. 年末調整の手続き全体の流れ
多くの企業では、10月下旬頃から年末調整書類の配布を始めます。労務担当者は、従業員へ今年度の変更点を周知するとともに、新たに扶養親族等の所得要件を満たす親族等がいる場合は、令和8年分の扶養控除等(異動)申告書に記入が必要であることをあわせて伝えておくと安心です。
提出を受けた申告書に基づいて12月に年末調整を行う流れになります。
2. 申告書の回収から年調年税額の計算までの手順
従業員から各申告書の提出を受けたら、以下の①~⑥の手順で年末調整を行います。
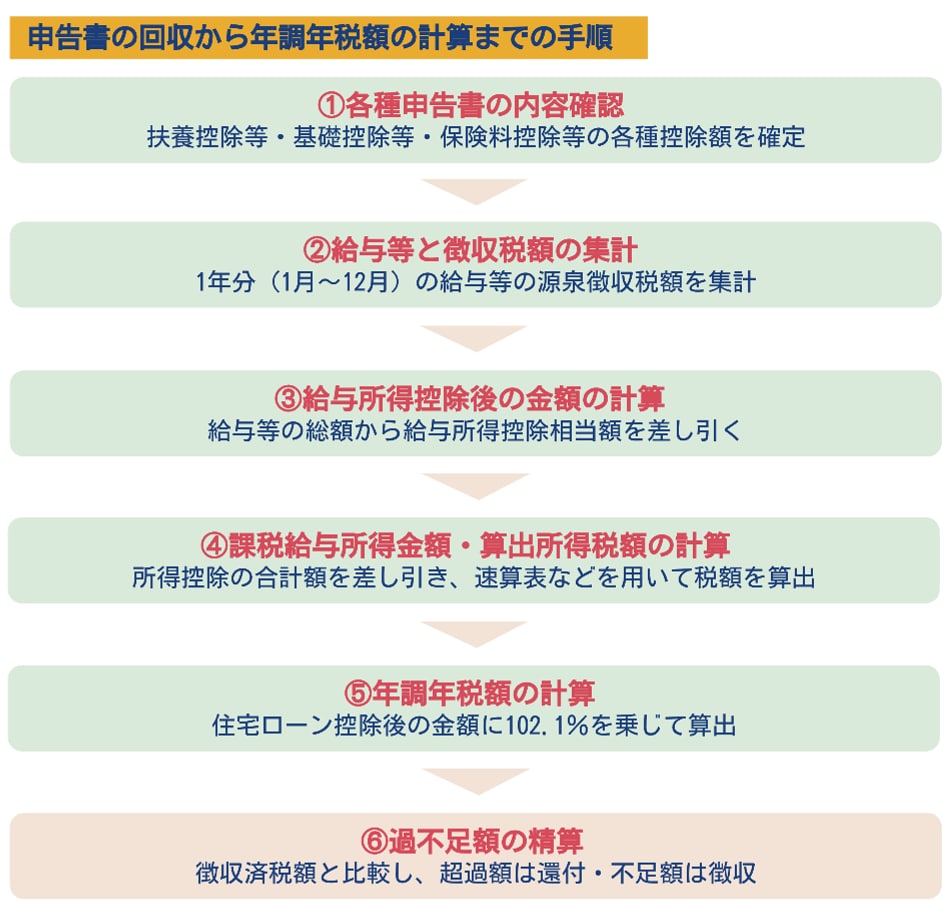
年末調整の実務では、従業員が正しく申告書を記載しているか確認することが極めて重要です。今年は扶養親族等の所得要件が改正されているため、特に上図の①の各種申告書の内容確認は丁寧に行うことが求められます。
【労務業務に特化したAI】弥生のいつでも労務相談AI 【年末調整業務をかんたん&スムーズに!】弥生給与 Next年末調整実務における注意点
近年、税制改正による年末調整の変更が続いています。昨年の改正点もあわせて押さえておき、確実に実務を進めることが大切です。
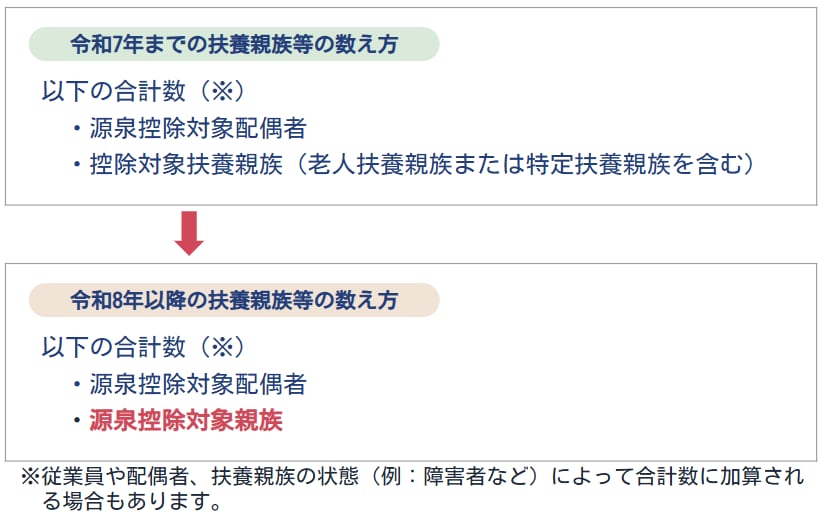
1. 令和8年から変わった扶養親族等の算定方法を改めて確認
令和8年1月1日以降に支払う給与計算から、源泉徴収税額の算出に影響する「扶養親族等の数」の算定方法が変わっています。これは昨年の「令和7年度税制改正」によるもので、すでに本年1月から適用されていますが、改めて確認しておくと安心です。
令和8年以降の扶養親族等の数え方は以下のとおりです。
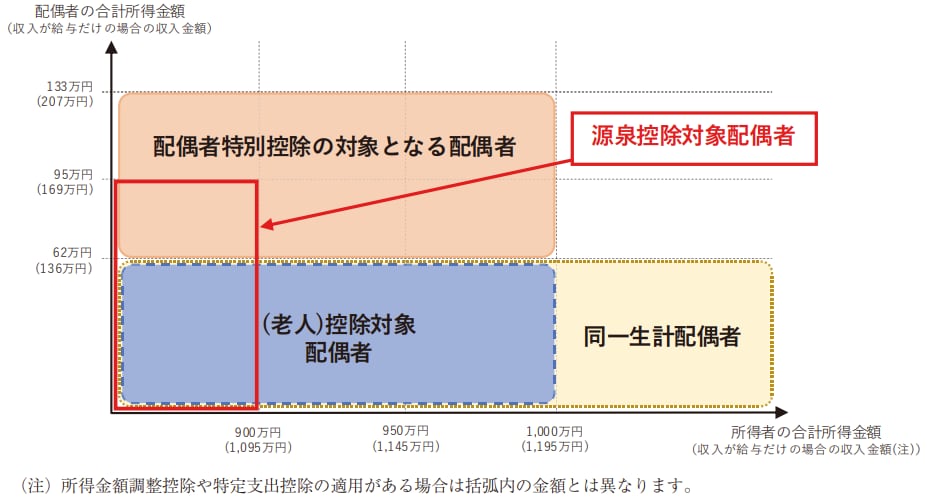
【源泉控除対象配偶者とは】
「源泉控除対象配偶者」とは、合計所得金額が900万円以下の従業員と生計を一にする配偶者で、その合計所得金額が95万円以下である方を指します。なお、配偶者の所得が給与所得だけの場合は、給与収入が169万円以下の方がこれに該当します(青色事業専従者等を除く)。
(出典)国税庁『令和8年分 年末調整のしかた』P46(一部抜粋して掲載)
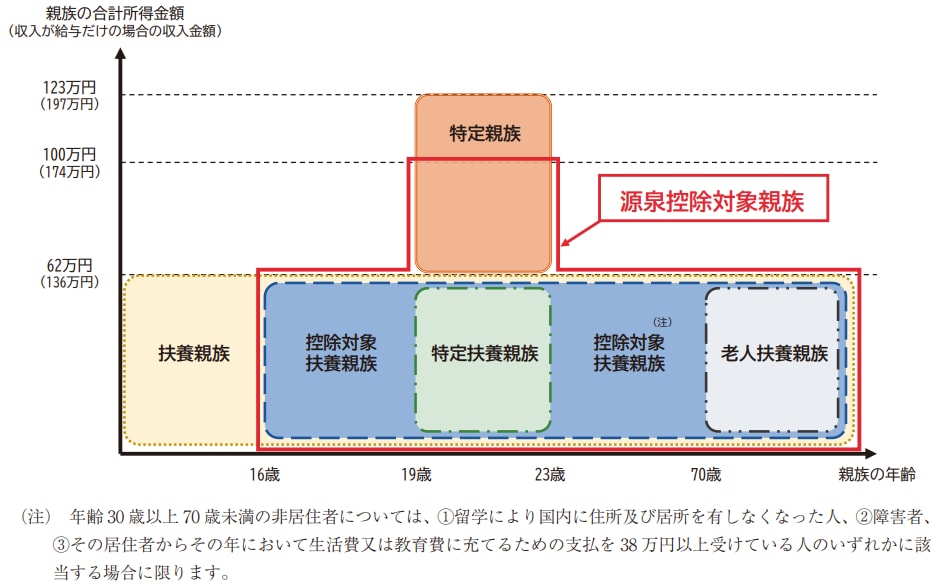
【源泉控除対象親族とは】
「源泉控除対象親族」とは、以下の①または②のいずれかに該当する方をいいます。
①控除対象扶養親族(扶養親族のうち、その年12月31日現在の年齢が16歳以上の方。一定の要件を満たした非居住者である扶養親族を含む)
②特定親族(19歳以上23歳未満の親族等)のうち、合計所得金額が62万円超100万円以下の方 (給与収入のみの場合は収入が136万円超174万円以下)
(出典)国税庁『令和8年分 年末調整のしかた』P46(一部抜粋して掲載)
令和8年・9年の「給与所得者の扶養控除等(異動)申告書」を受理したときは申告書の内容が正しく記載されているかをしっかりと確認することが重要です。
2. 令和8年11月以前に行った年末調整について
令和8年の途中に「海外転勤した従業員や死亡退職した従業員」、「パート・アルバイトなどで年の途中に退職した従業員」、「休業や休職をして令和8年末までに復職していない従業員で、令和8年分の給与等の最後の支払日が令和8年11月30日以前であり、そのときに年末調整を受けた従業員」で、令和8年分の給与等の最後の支払日が令和8年11月30日以前である従業員の年末調整については、改正内容は適用されません。
こうした従業員(または従業員であった者)が改正後の控除等の適用を受けるためには、本人 (死亡の場合は相続人)が確定申告等を行う必要があります。くわしくは最寄りの税務署にお問い合わせください。
【労務業務に特化したAI】弥生のいつでも労務相談AI 【年末調整業務をかんたん&スムーズに!】弥生給与 Next様式の変更について
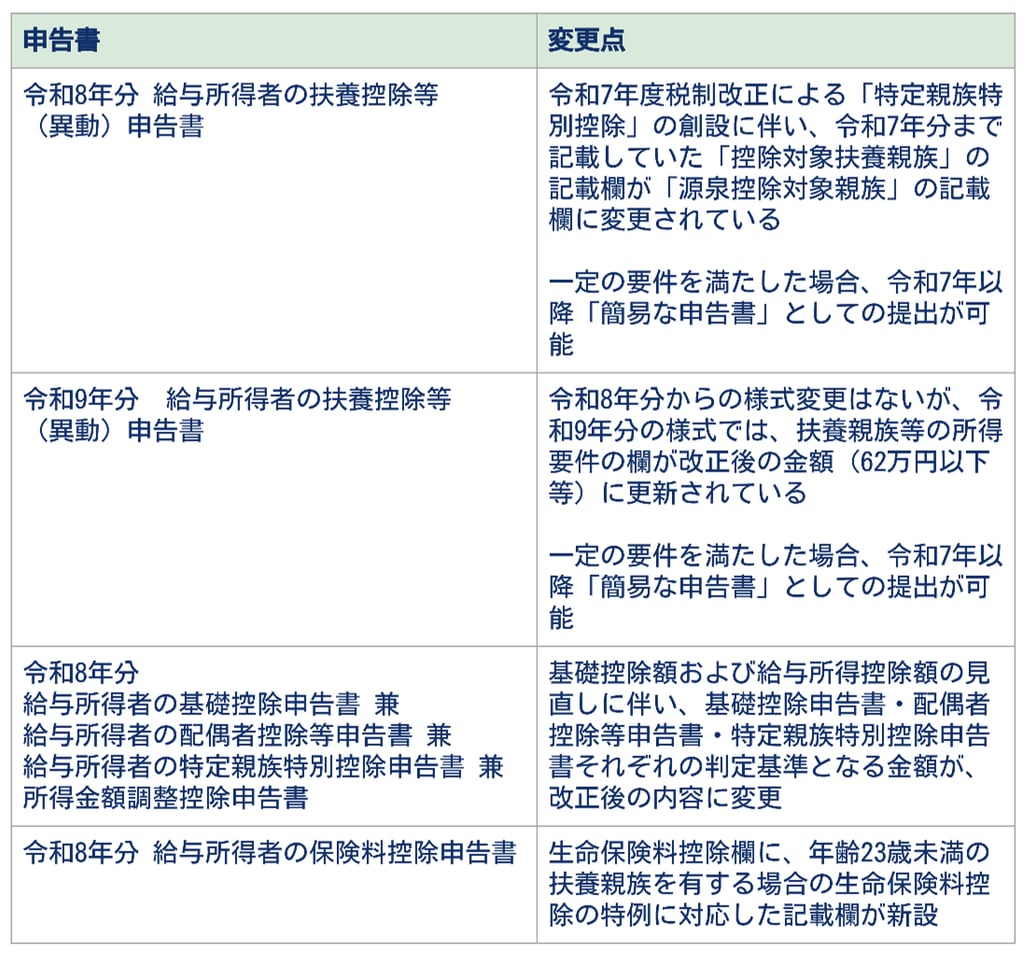
今年度の年末調整関係の各申告書類については、基礎控除額・給与所得控除額の最低保障額の引上げに伴い、所得要件欄の金額が変更になっています。また、給与所得者の生命保険料控除申告書については、年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例により、様式が変更されています。
参考・ダウンロード| 国税庁『令和8年分 給与所得者の扶養控除等(異動)申告書』
参考・ダウンロード| 国税庁『【簡易対応様式】令和8年分 給与所得者の扶養控除等(異動)申告書』
参考・ダウンロード| 国税庁『令和9年分 給与所得者の扶養控除等(異動)申告書』
参考・ダウンロード| 国税庁『【簡易対応様式】令和9年分 給与所得者の扶養控除等(異動)申告書』
参考・ダウンロード| 国税庁『令和8年分 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書』
所得要件の引上げにより、昨年まで扶養親族等の要件を満たさなかった親族が、新たに扶養親族等に該当するケースが生じる可能性があります。該当者がいる場合は、扶養控除等(異動)申告書の「異動月日及び事由」欄に「令和8年12月1日改正」と記載したうえで、従業員から提出を受ける必要がある点に留意が必要です。
【「令和8年分 給与所得者の保険料控除申告書」の様式変更】
生命保険料控除欄に、年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例に対応した記載欄が新設されました。
この特例は、扶養控除の対象とならない16歳未満の子どもも含め、年齢23歳未満の扶養親族がいる場合に適用されます。
該当する場合は「☆年齢23歳未満の扶養親族」欄にその扶養親族の氏名等を記載し、新生命保険料については、新設された計算式Ⅱに基づいて控除額を計算します。
なお、旧生命保険料のみを支払っている場合は今回の特例は適用されず、従来どおりの方法で控除額を計算します。
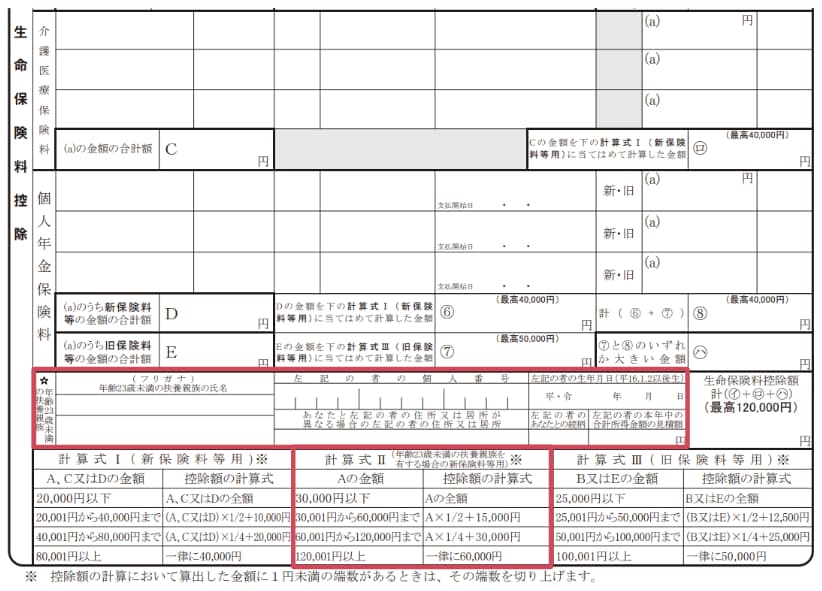
(出典)国税庁『令和8年分 給与所得者の保険料控除申告書』(加工して作成)
【労務業務に特化したAI】弥生のいつでも労務相談AI 【年末調整業務をかんたん&スムーズに!】弥生給与 Next令和9年からの実務
令和9年1月以後は、一定の要件を満たす場合に給与所得の源泉徴収票の税務署への提出を省略できる『源泉徴収票のみなし提出の特例』が適用されます。詳細は国税庁が公開している以下のリーフレットでご確認ください。
参考|国税庁『令和9年1月から源泉徴収票の提出方法が変わります』
また、令和9年1月1日以後に支払う給与については、改正された源泉徴収税額表を使用することになります。
あわせて、令和8年度税制改正により防衛特別所得税が創設されました。所得税の源泉徴収義務者は、所得税を徴収する際に、源泉徴収すべき所得税額の1%相当額を防衛特別所得税としてあわせて徴収し、その所得税の法定納期限までに、防衛特別所得税をその所得税とあわせて国に納付しなければなりません。
また、復興特別所得税の税率が2.1%から1.1%に引き下げられます。防衛特別所得税の税率1%と復興特別所得税の税率1.1%をあわせた合計税率は2.1%となり、改正前と同率です。そのため、源泉徴収税額の計算方法自体に変更は生じません。これらの改正は、令和9年1月1日以後に生ずる所得に対する所得税について適用されます。
【労務業務に特化したAI】弥生のいつでも労務相談AI 【年末調整業務をかんたん&スムーズに!】弥生給与 Next令和8年分年末調整申告書の書き方ガイド
申告書配布時に、以下の書き方ガイドを添え、スムーズな年末調整手続きに向けてご活用ください。
参考・ダウンロード|『令和8年分 年末調整書き方ガイド』
参考・ダウンロード|『住宅借入金等特別控除申告書 書き方ガイド』
本記事は令和8年度税制改正に基づく一般的な手続きの解説です。個別の税務上の判断や具体的な計算については、所轄の税務署にお問い合わせください。
社会保険労務士監修の「弥生のいつでも労務相談AI」では、本記事のような労務業務に役立つ記事を毎週1本配信しています。
※「弥生のいつでも労務相談AI」内の「労務マガジン」にて配信しています
いつでも気軽に労務相談ができ、回答の作成根拠として閲覧できる資料も実務に活用していただけるものばかりです。
今なら最大1カ月無料で「弥生のいつでも労務相談AI」をお試しいただけます。
弥報Onlineでは他にも「業務効率化」をテーマにした記事を発信しています。
業務効率化の記事を読む

この記事の著者
弥報編集部
弥生ユーザーを応援する「いちばん身近なビジネス情報メディア」
弥生のYouTubeで会計や経営、起業が学べる!
弥生の公式YouTubeチャンネルでは、スモールビジネスに携わる方たちに役立つコンテンツを配信中です。


関連記事


人気記事ランキング