- 弥生の製品・サービス
【弥生会計 27】インボイス経過措置の見直しに対応!新しい控除割合で入力・集計できるように
2026.11.04
著者:弥報編集部
「10月からは、いつもの仕訳入力も変わるの?」
インボイスを発行できない取引先からの請求書を前に、そんな疑問が浮かぶこともあるかもしれません。制度の変更は気になるけれど、日々の経理を進めながら調べるのは、なかなか大変ですよね。
「弥生会計 27」は、今回の経過措置の見直しに対応しています。まずは、いつもの入力画面でどこを見ればよいのか、身近なところから押さえていきましょう。
今回は、「弥生会計(やよいの青色申告) 27」の画面を見ながら、経過措置の見直しによって、仕訳入力や消費税の集計、申告書作成で何が変わったのかを紹介します。
Excel・手作業の会計業務から、脱却しませんか?
「弥生会計」なら、初心者でもすぐに使えて帳簿付けから試算表、決算資料までかんたんに作成できます。
【27年連続販売数量No.1】2人に1人が使っているデスクトップ会計ソフト!
30日間無料でお試し。
体験版ダウンロードはこちら
目次
今回の見直しが関係する取引を確認
今回の見直しが関係するのは、課税事業者が、適格請求書発行事業者以外の相手(免税事業者や未登録の課税事業者など)から課税仕入れを行った場合です。まずは、仕入れや経費の中から対象になりそうな取引を確認しましょう。
請求書に登録番号がない場合も確認のきっかけになります。ただし、番号がないことだけで相手が未登録とは限りません。登録事業者から受け取った番号なし請求書でも、区分記載請求書等と同様の記載事項を満たし、必要書類を保存している場合は、経過措置の対象となることがあります。
なお、2026年10月1日以後に開始する課税期間では、適格請求書発行事業者以外の一者からの経過措置対象となる課税仕入れ(税込)の合計が1億円を超える場合、超過部分には経過措置を適用できません。
2人に1人が使うデスクトップ会計ソフト「弥生会計」を30日間無料で試す10月から70%に。取引日の判定を確認
ここでいう仕入税額控除とは、売上にかかる消費税額から、仕入れや経費にかかった消費税額を差し引いて、納める税額を計算する仕組みです。インボイスを発行できない相手からの仕入れには、一定割合を控除できる経過措置が設けられています。
その割合は、2026年10月1日から70%に変わりました。
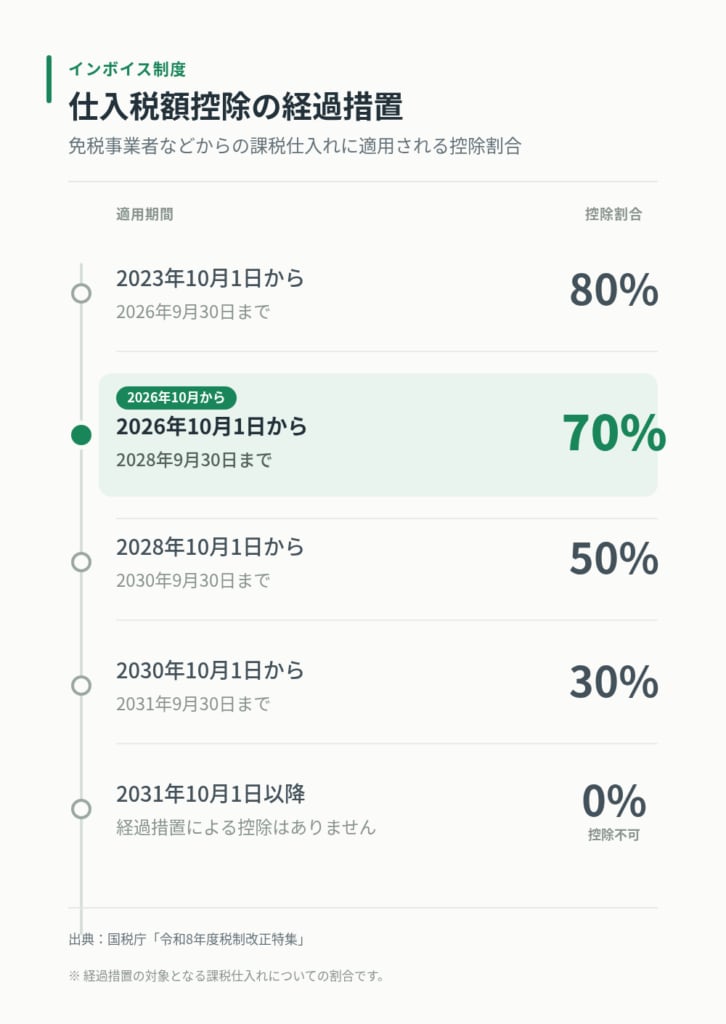
2026年9月30日までは80%、10月1日からは70%です。割合は、原則として請求書の発行日や支払日ではなく、課税仕入れを行った日で判定します。9月30日までに行った仕入れを10月以後に支払っても、原則80%が適用されます。役務の提供では、原則としてその役務が完了した日が基準になります。
「30%経過措置」と「3割特例」は別の制度
「30%経過措置」は、対象となる仕入れに係る仕入税額相当額の控除割合です。一方、「3割特例」は、要件を満たす個人事業者の納付税額を売上税額の3割とできる別制度で、2027年分・2028年分が対象です。
2人に1人が使うデスクトップ会計ソフト「弥生会計」を30日間無料で試す70%・30%の区分を追加。入力準備もスムーズに
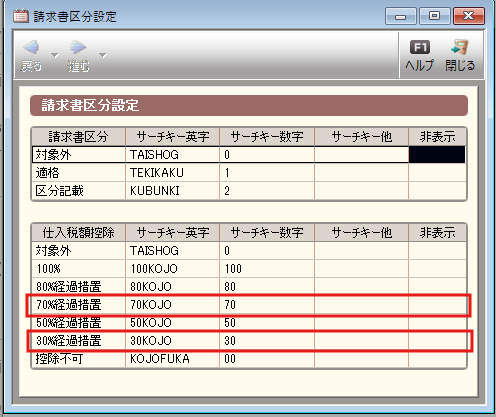
「弥生会計(やよいの青色申告)27」 では、仕入税額控除の70%経過措置・30%経過措置に対応しました。請求書区分設定にも、新しい経過措置の項目が追加されています。なお、30%経過措置の開始は2030年10月です。
「弥生会計26」以前で、10月以降の仕訳を「50%経過措置」で入力していた方へ
「弥生会計26」以前で、2026年10月1日以後の取引に「50%経過措置」などを設定していた場合、その区分は「弥生会計27」へデータを移しても自動では70%に変わりません。該当する仕訳の取引日と「仕入税額控除」を確認し、必要に応じて区分を修正してください。
2人に1人が使うデスクトップ会計ソフト「弥生会計」を30日間無料で試す10月1日以後の仕訳は、「70%」が初期値
日々の仕訳入力では、課税仕入れの取引日に応じて初期値が切り替わります。請求書区分で「区分記載」を選んだ場合、取引日が2026年10月1日以後の仕訳では、「70%経過措置」が初期値になります。
取引日が2026年10月1日以後なら70%経過措置が初期値になるため、仕訳ごとに区分を選び直す手間を減らせます。9月30日以前の日付で入力した仕訳の日付を10月1日以後へ変更した場合も、仕入税額控除は70%経過措置へ自動で切り替わります。
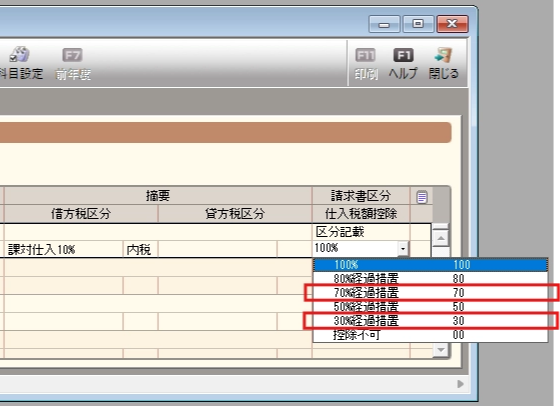
会計26以前で、2026年10月1日以後の日付に「50%経過措置」などを入力していた仕訳は、「弥生会計27」へコンバートしても自動では70%へ変わりません。
過去の仕訳を確認するときは、必要に応じて仕入税額控除の区分を見直してください。
2人に1人が使うデスクトップ会計ソフト「弥生会計」を30日間無料で試す入力した区分は、消費税集計表・申告書までつながる
70%・30%経過措置の区分は、日々の仕訳入力だけのための設定ではありません。仕訳で正しい区分を選んでおけば、その内容が消費税集計表に反映されます。
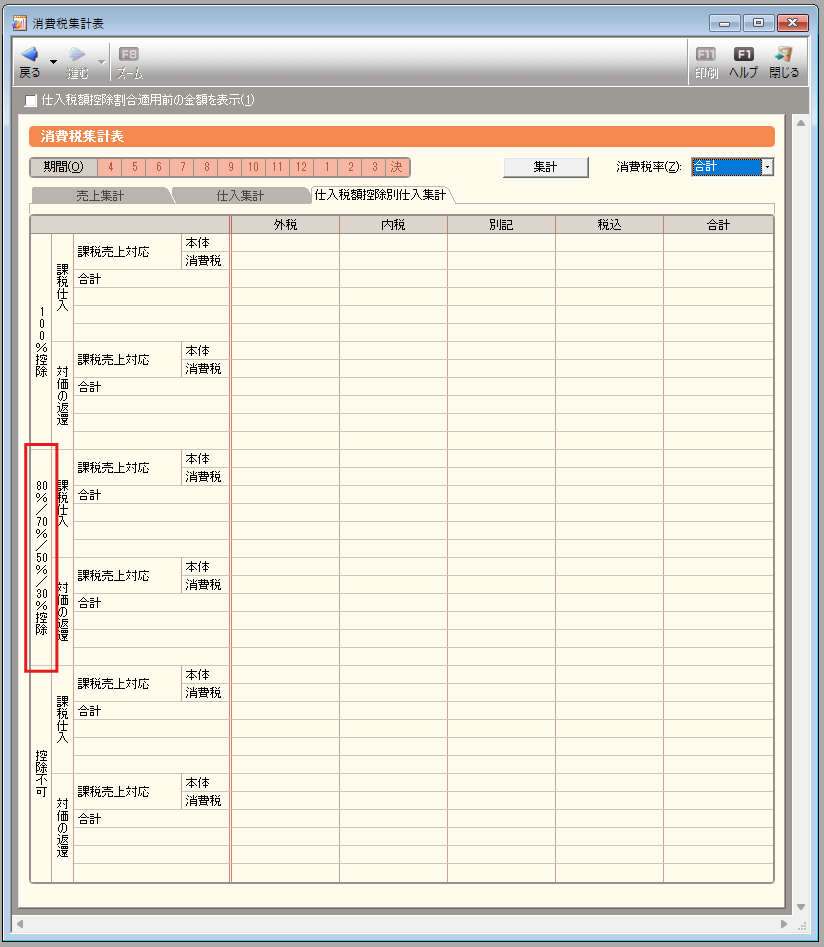
本則課税で申告する場合、集計結果をもとに消費税申告書を作成できます。申告書の付表2(仕入れや経費に係る消費税の控除額を計算する明細)の計算も、70%・30%経過措置を考慮しています。
日々の入力で取引日と仕入税額控除の区分を確認しておくと、消費税集計表や申告書での確認にもつながります。なお、取引先の登録状況や帳簿・請求書等の保存要件まで、製品が自動で判断するものではありません。
2人に1人が使うデスクトップ会計ソフト「弥生会計」を30日間無料で試す仕訳入力・申告前に確認すること
「弥生会計 27」で仕訳を入力するときは、2026年10月1日以後の課税仕入れについて、取引日と仕入税額控除の区分を確認しましょう。申告前には、消費税集計表と付表2の内容も確認してください。個別の適用可否は、保存している請求書等も踏まえて確認してください。
2人に1人が使うデスクトップ会計ソフト「弥生会計」を30日間無料で試すよくある質問
請求書に登録番号がなければ、70%経過措置の対象ですか?
登録番号がないことだけでは、取引先が適格請求書発行事業者ではないとは判断できません。取引先の登録状況に加え、請求書等の記載内容や帳簿・請求書等の保存要件を確認してください。
仕入先ごとの税込課税仕入れが1億円を超えた場合は?
2026年10月1日以後に開始する課税期間では、適格請求書発行事業者以外の一者からの対象仕入れについて、1億円を超える部分には経過措置を適用できません。累計額の確認方法や、超過後の仕訳の修正手順は弥生会計のサポート情報を参照してください。
2人に1人が使うデスクトップ会計ソフト「弥生会計」を30日間無料で試す関連情報
この記事の著者
弥報編集部
弥生ユーザーを応援する「いちばん身近なビジネス情報メディア」


関連記事

人気記事ランキング